O "Valor Aproximado dos Tributos" que aparece ao final da Nota Fiscal, refere-se a Lei da Transparência (12.741/2012).
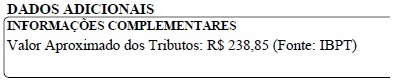
Este valor não corresponde aos impostos pagos pela empresa, e sim ao somatório de uma estimativa de todos os impostos incidentes de toda a Cadeia Produtiva, considerando-se o código do NCM de cada produto ou serviço indicado na nota.
Exemplo:
Se você revende uma camisa, que é o produto final, ela na realidade precisou de matéria-prima e mão de obra em diversas etapas produtivas.
Em 08/06/2014 foram iniciadas as penalidades para os estabelecimentos comerciais que não discriminarem os impostos embutidos no preço dos produtos e serviços, conforme estabelecido na Lei número 12.741 de 08 de dezembro de 2012, também conhecida como "Lei da Transparência".
Na Lei (leia aqui) está previsto que as empresas deverão informar nas vendas realizadas aos consumidores, o "valor aproximado'' correspondente à totalidade dos tributos federais, estaduais e municipais" (grifos nossos).
A fim de facilitar a implantação para nossos clientes, já implementamos no NFeMail o acréscimo automático dessa informação quando uma nota é emitida, utilizando a tabela disponibilizada pelo IBPT - Instituto Brasileiro de Planejamento Tributário (http://www.ibpt.org.br), a partir do código do NCM de cada produto, ou código do serviço correspondente indicado.
Tal solução é totalmente correta do ponto de vista legal, conforme previsto na própria Lei em seu segundo artigo:
"os valores aproximados de que trata o art. 1º serão apurados sobre cada operação, e poderão, a critério das empresas vendedoras (...) por instituição de âmbito nacional reconhecidamente idônea, voltada primordialmente à apuração e análise de dados econômicos".
É importante destacar que os valores apresentados, de caráter meramente informativo (sem qualquer valor fiscal para recolhimento de impostos), devem considerar não apenas as alíquotas que a empresa é responsável na emissão da nota correspondente, mas também os impostos incluídos nas notas dos fornecedores.
Assim, as empresas que utilizam o NFeMail não precisam se preocupar com esta questão, pois tudo é feito de forma rápida e prática (desde 2013), e as informações estão sendo inseridas automaticamente nas notas e também impressas no DANFe correspondente.
Perguntas Frequentes:
-
Como o NFeMail calcula o percentual informado?
Resposta: baseando-se na tabela fornecida pelo IBPT, utilizando o NCM das produtos relacionados no caso de notas de circulação de mercadorias, ou do código da Lista de Serviços no caso de notas de prestação de serviços;
-
O valor apresentado está diferente dos percentuais que a empresa paga, está correto?
Resposta: sim, os valores apresentados "não" são os valores que serão recolhidos pela empresa, mas sim o valor de todos os impostos incidentes que influenciam a formação do preço, ou seja, precisa considerar os impostos embutidos nas mercadorias e insumos comprados;
-
Minha empresa é do SIMPLES NACIONAL, o percentual é muito maior do que o valor que pagamos, está correto?
Resposta: sim, conforme explicado na pergunta anterior, é necessário considerar os impostos de toda a cadeia de produção do produto/serviço comercializado;
-
De onde sairam as informações desses percentuais informados?
Resposta: do IBPT - Instituto Brasileiro de Planejamento Tributário (http://www.ibpt.org.br), que através do projeto "De Olho no Imposto" - http://deolhonoimposto.ibpt.org.br, disponibiliza as informações que estão sendo utilizadas por empresas de todo o país, de todos os portes e segmentos;
-
A empresa terá que pagar esses valores de impostos apresentados?
Resposta: não, os valores apresentados, conforme definido na própria lei, visam esclarecer os consumidores sobre todos os impostos que incidiram na formação dos preços das mercadorias e serviços comercializados, e não possuem qualquer objetivo fiscal ou contábil.